
En tant que commerçant indépendant, vous êtes le seul responsable de votre couverture santé. Pas de mutuelle d’entreprise, pas de participation employeur : chaque consultation, chaque paire de lunettes, chaque couronne dentaire pèse directement sur votre budget. Les remboursements de la Sécurité sociale couvrent rarement plus de 60 à 70 % des frais réels, et bien moins sur les postes les plus coûteux comme le dentaire, l’optique ou l’hospitalisation. La mutuelle commerçant comble cet écart, et la loi Madelin en rend les cotisations déductibles sous conditions. Ce guide réunit les chiffres et plafonds 2026.
Protection sociale du commerçant : ce que couvre réellement la Sécurité sociale
Depuis la disparition du RSI en 2020, tous les commerçants indépendants sont rattachés au régime général de l’Assurance maladie. Leurs frais de santé sont gérés par la CPAM de leur lieu de résidence, tandis que l’Urssaf continue de collecter les cotisations. Les taux de remboursement de base sont identiques à ceux des salariés. Mais ils ne couvrent qu’une fraction des dépenses réelles.
Les remboursements réels de la Sécu en 2026
| Poste de soins | Tarif moyen constaté | Remboursement Sécu | Reste à charge sans mutuelle |
|---|---|---|---|
| Consultation médecin généraliste (secteur 1) | 30 € | 70 % de 30 €, moins 2 € de participation forfaitaire, soit 19 € | ~11 € |
| Consultation spécialiste (secteur 2, dépassement) | 60 à 90 € | 70 % de la base, soit ~19 € pour une base de 30 € (après 2 € de participation forfaitaire) | 40 à 70 € |
| Couronne céramique (hors 100% Santé) | 500 à 800 € | ~75 € | 425 à 725 € |
| Paire de lunettes progressives (hors 100% Santé) | 400 à 800 € | ~3 € | 397 à 797 € |
| Appareil auditif (hors 100% Santé) | 1 000 à 2 000 € par appareil | ~240 € | 760 à 1 760 € |
| Hospitalisation (forfait journalier) | 23 €/jour | 0 € | 23 €/jour à votre charge |
La participation forfaitaire de 2 € par consultation reste à votre charge, car les contrats responsables ne la remboursent pas.
Sans mutuelle, un commerçant qui a besoin de lunettes progressives et d’une couronne dentaire dans la même année peut se retrouver avec entre 800 et 1 500 € de reste à charge sur ces deux postes seuls.
Le 100% Santé : le reste à charge zéro pour les indépendants aussi
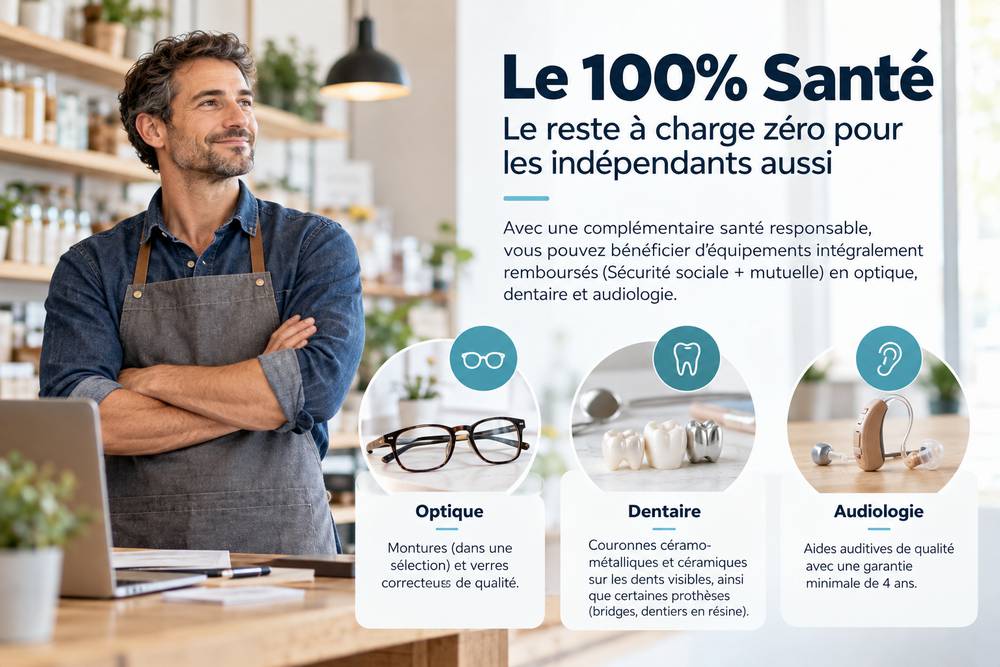
Depuis 2021, la réforme 100% Santé ouvre l’accès à des équipements intégralement remboursés (Sécu + mutuelle), à condition de détenir une complémentaire santé responsable. C’est le cas de 95 % des contrats du marché.
Le panier 100% Santé couvre :
- Optique : lunettes avec monture (dans une sélection) et verres correcteurs (y compris progressifs amincis et antireflet), renouvelables tous les 2 ans (1 an si la vue évolue)
- Dentaire : couronnes céramo-métalliques et céramiques sur les dents visibles, couronnes métalliques sur toutes les dents, bridges, dentiers en résine. Nouveauté 2026 : la Full Zircone entre dans le panier pour les couronnes sur molaires (plafond d’environ 453 €) et les bridges de trois éléments
- Audiologie : aides auditives de qualité, avec 30 jours d’essai avant achat et garantie de 4 ans minimum
Avec une mutuelle responsable, vous pouvez vous faire poser une couronne ou vous équiper de lunettes sans débourser un centime sur le panier 100% Santé. Le professionnel de santé doit présenter cette option dans son devis.
Ce que la Sécu ne couvre pas du tout
Plusieurs postes de soins courants ne sont pas ou très peu pris en charge par le régime obligatoire : les dépassements d’honoraires des spécialistes en secteur 2, l’ostéopathie, la chiropractie, l’acupuncture, la naturopathie, les implants dentaires, les chambres individuelles en hospitalisation et les soins de confort. Seule une mutuelle couvre ces dépenses.
Pourquoi la mutuelle est indispensable pour un commerçant ?
Deux facteurs alourdissent la facture santé d’un commerçant : les risques propres au métier et l’absence de participation employeur.
Des risques professionnels spécifiques
L’activité commerciale expose à des contraintes physiques et psychologiques que vos remboursements de base couvrent mal :
- Les troubles musculo-squelettiques (TMS), avec des lombalgies et cervicalgies liées à la station debout prolongée, à la manutention de marchandises et au port de charges
- La fatigue visuelle due aux écrans de caisse et d’ordinateur et à l’éclairage artificiel du magasin
- Le stress et l’épuisement, entre gestion solitaire de la trésorerie, relation client et horaires étendus (ouverture le samedi, horaires décalés)
- Pour les commerçants ambulants, l’exposition aux intempéries, l’effort de montage et démontage du stand et les trajets quotidiens
Ces pathologies nécessitent souvent des soins mal remboursés : séances d’ostéopathie (50 à 80 € la séance, 0 € de remboursement Sécu), kinésithérapie fréquente, lunettes de qualité, voire arrêts de travail prolongés pour lesquels vos indemnités journalières TNS seront très insuffisantes.
Aucune mutuelle d’entreprise pour vous couvrir
En tant que TNS, vous ne bénéficiez d’aucune mutuelle collective obligatoire. C’est une différence majeure avec les salariés, dont l’employeur prend en charge au moins 50 % de la cotisation. Vous devez souscrire et financer intégralement votre propre complémentaire santé.
Si vous êtes commerçant à titre secondaire tout en étant salarié par ailleurs, vous êtes couvert par la mutuelle de votre employeur. Vérifiez toutefois que les garanties suffisent pour votre double activité. Sinon, une surcomplémentaire santé peut être pertinente.
Les garanties essentielles d’une mutuelle commerçant
Le choix des garanties se joue sur six postes de soins, puis sur la frontière entre remboursement des frais et maintien du revenu.
Les postes prioritaires
| Poste de soins | Niveau recommandé | Pourquoi |
|---|---|---|
| Hospitalisation | Chambre individuelle + forfait journalier 100% | Un arrêt d’activité impose du repos réel. Le forfait journalier (23 €/jour) n’est pas pris en charge par la Sécu. |
| Dentaire | 200 à 400 % BRSS (hors 100% Santé) | Implants et prothèses hors panier restent très coûteux (1 000 à 2 500 € par implant). |
| Optique | Forfait 200 à 400 € (hors 100% Santé) | Lunettes progressives haut de gamme non couvertes par le panier 100% Santé. |
| Dépassements d’honoraires | 150 à 300 % BRSS | Accès aux spécialistes en secteur 2 sans reste à charge excessif. |
| Médecines douces | Forfait 150 à 300 €/an | Ostéopathie, acupuncture, chiropractie : non remboursées par la Sécu mais essentielles pour les TMS. |
| Téléconsultation | Incluse | Consultez un médecin entre deux clients, 7j/7, sans quitter votre commerce. |
Mutuelle santé et prévoyance : deux contrats différents
Ne confondez pas ces deux protections complémentaires :
- La mutuelle santé rembourse vos frais de soins (consultations, médicaments, hospitalisation, dentaire, optique). C’est le sujet de cette page.
- La prévoyance compense votre perte de revenus en cas d’arrêt de travail, d’invalidité ou de décès. Elle verse des indemnités journalières, une rente ou un capital.
Un commerçant bien protégé dispose des deux. Certains assureurs proposent des contrats couplés mutuelle + prévoyance avec une cotisation globale et un avantage fiscal Madelin commun.
La loi Madelin : déduisez votre mutuelle de vos impôts
Trois points décident de l’intérêt de Madelin pour vous : le principe de la déduction, le plafond 2026 et l’éligibilité de votre statut.
Le principe
La loi Madelin autorise les TNS soumis au régime réel d’imposition (BIC ou BNC) à déduire les cotisations de leur mutuelle santé de leur bénéfice imposable. Chaque euro versé pour votre complémentaire santé réduit la base sur laquelle vous payez l’impôt.
Deux conditions s’ajoutent : le contrat doit être responsable, et vous devez être à jour de vos cotisations obligatoires d’assurance maladie et de retraite. L’avantage est fiscal, pas social : vos cotisations sociales restent calculées sur le revenu avant déduction.
Plafonds de déduction 2026
Le plafond de déductibilité pour les contrats mutuelle + prévoyance Madelin est calculé ainsi :
3,75 % du revenu professionnel + 7 % du PASS, dans la limite de 3 % de 8 PASS.
Avec un PASS 2026 à 48 060 €, cela donne :
| Donnée | Montant 2026 |
|---|---|
| 7 % du PASS (part fixe) | 3 364,20 € |
| 3,75 % du revenu (part variable) | Dépend de votre bénéfice |
| Plafond maximum absolu (3 % × 8 PASS) | 11 534,40 € |
La part fixe de 3 364,20 € reste acquise même avec un bénéfice nul. Santé et prévoyance partagent la même enveloppe : une prévoyance élevée réduit la marge disponible pour la mutuelle.
Exemple : Sophie tient une boutique de prêt-à-porter et déclare un bénéfice de 40 000 €. Son plafond de déduction Madelin santé/prévoyance est de 40 000 × 3,75 % + 48 060 × 7 % = 1 500 + 3 364,20 = 4 864,20 €. Sa mutuelle lui coûte 2 400 €/an : elle peut la déduire en totalité, tant que sa prévoyance éventuelle laisse de la place dans le plafond. Imposée à 30 %, elle économise 720 €, ce qui ramène le coût réel de sa mutuelle à 1 680 €/an, soit 140 €/mois au lieu de 200 €.
Qui peut en bénéficier ?
- Commerçants en nom propre (entreprise individuelle) au régime réel
- Gérants majoritaires de SARL (article 62 du CGI)
- Associés d’EURL soumise à l’IR
- Conjoints collaborateurs (leurs cotisations sont déductibles dans le plafond de l’exploitant, sans plafond supplémentaire)
Micro-entrepreneurs : pas éligibles à Madelin
Les auto-entrepreneurs et micro-entrepreneurs ne peuvent pas bénéficier de la déductibilité Madelin, car ils relèvent du régime micro-fiscal avec abattement forfaitaire. Ils peuvent souscrire une mutuelle individuelle classique, mais les cotisations ne sont pas déductibles de leur chiffre d’affaires. Pour profiter de Madelin, il faudrait passer au régime réel d’imposition. Si vous êtes dans ce cas, consultez notre page mutuelle auto-entrepreneur.
Combien coûte une mutuelle commerçant en 2026 ?
Le tarif dépend principalement de votre âge, de votre situation familiale, de votre lieu de résidence et du niveau de garanties choisi.
| Profil | Cotisation mensuelle indicative |
|---|---|
| Commerçant seul, 30 ans, garanties intermédiaires | 30 à 55 €/mois |
| Commerçant seul, 40 ans, garanties renforcées | 50 à 80 €/mois |
| Commerçant 50 ans, garanties complètes | 80 à 130 €/mois |
| Couple (commerçant + conjoint), 40 ans | 90 à 160 €/mois |
| Famille (commerçant + conjoint + 2 enfants), 40 ans | 120 à 220 €/mois |
Les comparateurs relèvent une moyenne d’environ 75 € par mois pour un TNS, de 60 € en Corrèze à plus de 100 € en Corse-du-Sud.
Raisonnez en coût net après avantage fiscal Madelin. Une mutuelle à 100 €/mois ne coûte réellement que 70 €/mois à un commerçant imposé à 30 % (le prix d’une mutuelle bas de gamme, pour des garanties nettement supérieures).
Comment choisir la bonne mutuelle : les critères décisifs ?
Le choix se fait en deux temps : les critères à comparer d’abord, les erreurs qui coûtent cher ensuite.
Les points à comparer impérativement
- Niveaux de remboursement par poste, exprimés en % de la BRSS ou en forfait euros. Comparez sur les postes qui vous concernent (dentaire si des soins sont prévus, optique si vous portez des lunettes).
- Prise en charge des dépassements d’honoraires, indispensable si vous consultez des spécialistes en secteur 2.
- Forfait médecines douces (ostéopathie, chiropractie, acupuncture), utile pour les TMS liés à l’activité commerciale.
- Délai de carence, de 1 à 3 mois sur certains contrats. Privilégiez ceux qui n’en ont pas.
- Tiers payant, qui évite l’avance de frais chez le pharmacien, l’opticien ou le laboratoire. Il compte quand la trésorerie est tendue.
- Réseaux de soins partenaires (Carte Blanche, Itelis, Kalixia, Santéclair, Sévéane), qui négocient des tarifs en optique, dentaire et audiologie. Les remises portent sur les équipements hors 100% Santé, dont les prix sont déjà plafonnés. Vous restez libre de consulter hors réseau, mais sans remise négociée.
- Éligibilité Madelin. Seul un contrat labellisé Madelin ouvre droit à la déduction fiscale.
- Couverture famille, avec la possibilité d’ajouter conjoint et enfants sur le même contrat.
Les pièges à éviter
- Se fier uniquement au prix. Une mutuelle à 25 €/mois avec des remboursements à 100 % BRSS ne couvrira presque rien sur le dentaire ou l’optique hors 100% Santé.
- Ignorer les exclusions. Certains contrats excluent des actes courants (implants dentaires, chambres individuelles) ou appliquent des plafonds annuels bas.
- Oublier la prévoyance. Une mutuelle ne couvre pas votre perte de revenus : en cas d’hospitalisation ou d’arrêt prolongé, il vous faut une prévoyance complémentaire.
- Ne pas vérifier l’éligibilité Madelin. Un contrat non Madelin vous prive d’une économie fiscale pouvant atteindre 45 % du montant de vos cotisations, selon votre tranche marginale d’imposition.
Conjoint collaborateur : une couverture à ne pas négliger
Si votre conjoint travaille dans votre commerce en tant que conjoint collaborateur, il est obligatoirement affilié à la protection sociale des indépendants. Ses cotisations sociales ouvrent des droits propres à l’Assurance maladie. Vous pouvez l’inclure dans votre contrat de mutuelle TNS Madelin. Ses cotisations sont alors déductibles, mais dans le plafond de l’exploitant : le plafond n’est pas doublé.
Si votre conjoint est salarié ailleurs, il est déjà couvert par la mutuelle obligatoire de son employeur. Comparez alors son rattachement à votre contrat Madelin et son maintien sur la mutuelle de son employeur, souvent moins chère grâce à la participation patronale.
La Complémentaire Santé Solidaire (CSS) : une alternative pour les petits revenus
Si votre activité commerciale génère de faibles revenus, vous pouvez être éligible à la Complémentaire Santé Solidaire (CSS), qui a remplacé la CMU-C et l’ACS. Elle offre une couverture santé complète sans reste à charge sur le panier 100% Santé, gratuite ou limitée à 1 € par jour et par personne selon vos ressources.
Depuis le 1er avril 2026, une personne seule y accède gratuitement jusqu’à 10 421 € de ressources annuelles, et avec participation jusqu’à 14 069 €. Pour un couple, les seuils sont de 15 632 € et 21 103 €. Ils sont revalorisés chaque 1er avril.
L’Assurance maladie étudie les ressources des 12 mois précédant l’avant-dernier mois de la demande, ce qui compte pour un commerçant aux revenus irréguliers. La CSS reste une solution transitoire utile au lancement d’une activité ou en période de chiffre d’affaires réduit.
Quels commerçants sont concernés ?
La mutuelle commerçant s’adresse à tous les professionnels exerçant une activité commerciale, quel que soit le secteur :
- Commerçants de détail (alimentation, habillement, boulangerie, fleuriste, tabac-presse, bricolage, informatique)
- Commerçants de gros (grossistes, importateurs, centrales d’achat)
- Commerçants ambulants et forains (marchés, foires, food trucks)
- E-commerçants (boutiques en ligne, vente sur marketplaces)
- Franchisés et succursalistes
- Gérants majoritaires de SARL commerciale
- Restaurateurs et hôteliers (en statut TNS)
Les services inclus dans les mutuelles commerçant
Au-delà des remboursements, plusieurs services facilitent le quotidien d’un professionnel aux horaires étendus :
- Téléconsultation 7j/7 et 24h/24 avec un généraliste ou un spécialiste depuis votre smartphone, entre deux clients, sans fermer boutique
- Tiers payant généralisé en pharmacie, laboratoire, chez l’opticien et le dentiste, donc sans avance de frais
- Assistance en cas d’hospitalisation (aide-ménagère, garde d’enfants, transport), pour que votre famille ne soit pas pénalisée
- Second avis médical auprès d’un spécialiste pour confirmer un diagnostic ou explorer une alternative thérapeutique, utile avant une opération qui vous immobiliserait
- Espace en ligne et application mobile pour suivre les remboursements, envoyer des documents et contacter un conseiller à tout moment
FAQ : mutuelle santé pour les commerçants
Cette FAQ répond à six questions pratiques : obligation, résiliation, ayants droit, fiscalité Madelin, cessation d’activité et commerce ambulant.
La mutuelle commerçant est-elle obligatoire ?
Non. Aucune loi n’impose aux travailleurs non-salariés de souscrire une complémentaire santé. Mais sans mutuelle, le reste à charge sur vos dépenses de santé peut atteindre plusieurs milliers d’euros par an, surtout en dentaire et en optique. Une protection fortement recommandée.
Peut-on changer de mutuelle en cours d’année ?
Oui. Depuis la loi du 14 juillet 2019, appliquée depuis le 1er décembre 2020, vous pouvez résilier votre mutuelle individuelle à tout moment après la première année de contrat, sans frais ni pénalités. La résiliation prend effet un mois après la notification. Votre nouvelle mutuelle peut même se charger des démarches à votre place.
Avant un an, la résiliation se fait à la date d’échéance, avec le préavis prévu au contrat, souvent de deux mois.
Mon conjoint et mes enfants peuvent-ils être couverts ?
Oui. La plupart des contrats de mutuelle commerçant permettent d’inscrire votre conjoint (qu’il soit collaborateur, associé ou sans activité) et vos enfants. Les cotisations pour les ayants droit sont également déductibles dans le cadre Madelin si votre conjoint est collaborateur de votre entreprise.
Quelle est la différence entre un contrat Madelin et un contrat classique ?
Les garanties sont identiques. La seule différence est fiscale : les cotisations d’un contrat Madelin sont déductibles de votre bénéfice imposable, ce qui réduit vos impôts. Un contrat classique ne l’est pas. Pour en bénéficier, vous devez être TNS au régime réel (les micro-entrepreneurs sont exclus).
Que devient ma mutuelle si je cesse mon activité commerciale ?
Vous pouvez généralement conserver votre mutuelle, mais elle ne sera plus éligible à la déductibilité Madelin. Certains contrats prévoient une portabilité vers une formule individuelle classique. Si vous devenez salarié, la mutuelle obligatoire de votre nouvel employeur prendra le relais.
Un commerçant ambulant a-t-il des besoins spécifiques ?
Oui. L’exposition aux intempéries, les efforts physiques de montage de stand et les trajets quotidiens augmentent les risques de TMS et d’accidents. Privilégiez une mutuelle avec un bon forfait médecines douces (ostéopathie), une couverture hospitalisation solide et, idéalement, un couplage avec une prévoyance maintien de revenus.
Protégez votre santé pour protéger votre commerce
Votre activité repose sur votre présence. Avant de signer, vérifiez trois points : les garanties sur les postes que vous utilisez vraiment, l’éligibilité Madelin du contrat et une prévoyance qui couvre votre revenu. Grâce à Madelin, le coût réel de la mutuelle baisse de 11 à 45 % selon votre tranche marginale d’imposition.
À voir également : quelles assurances professionnelles souscrire pour votre commerce ?