
Le plan d’épargne entreprise est le dispositif de base de l’épargne salariale. Votre employeur l’ouvre, vous y placez vos primes et vos économies, et l’entreprise peut y ajouter sa part. En échange d’un blocage de cinq ans, les sommes échappent à l’impôt sur le revenu. Voici les règles, les montants de 2026 et le calcul qui départage placer et toucher sa prime.
Le PEE, un portefeuille collectif ouvert par l’employeur
Le PEE est un dispositif collectif : les salariés s’y constituent un portefeuille de valeurs mobilières, le plus souvent via des fonds communs de placement d’entreprise (FCPE). Ouvert par plusieurs sociétés d’un même groupe, il s’appelle PEG ; partagé entre des entreprises sans lien entre elles, souvent des PME, c’est un PEI.
Quand l’entreprise doit en ouvrir un ?
Sa création est libre, sauf pour une entreprise liée par un accord de participation, qui doit en ouvrir un pour recevoir les sommes. Le plan naît d’un accord avec les représentants du personnel ou le CSE, d’une ratification par les deux tiers des salariés, ou d’une décision de l’employeur seul quand la négociation échoue.
Qui peut y adhérer ?
Une fois ouvert, il concerne tous les salariés : seule une ancienneté de trois mois au plus peut être exigée. Dans une entreprise d’au moins un salarié et de moins de 250, le dirigeant y adhère lui aussi, comme son époux ou partenaire de Pacs s’il a le statut de conjoint collaborateur ou associé.
Ce qui alimente le plan
Le plan peut recevoir :
- l’intéressement et la participation, si vous choisissez de les placer ;
- la prime de partage de la valeur ;
- les versements volontaires, plafonnés à 25 % de votre rémunération annuelle brute par année civile ;
- les droits d’un compte épargne-temps et les transferts venus d’un autre plan d’épargne salariale.
L’abondement et ses plafonds en 2026
L’entreprise complète vos versements par l’abondement. Il ne peut dépasser le triple de ce que vous versez, ni 8 % du plafond annuel de la sécurité sociale, soit 3 844,80 € en 2026. Le plafond monte à 6 920,64 € quand vous achetez des actions de votre employeur. L’entreprise peut aussi verser sans contrepartie de votre part, mais seulement pour vous faire acquérir ses propres titres : son aide totale peut alors atteindre 7 689,60 €. À partir de 50 salariés, elle paie le forfait social sur l’abondement.
Combien verser pour tout obtenir ?
Le taux d’abondement et les versements qu’il récompense figurent dans le règlement du plan. À 300 %, 1 281,60 € versés suffisent pour atteindre le plafond ; à 100 %, il faut en placer 3 844,80 €. L’abondement se déclenche à votre versement : ne rien placer, c’est y renoncer.
Choisir ses placements
Un PEE n’a pas de taux. L’argent est investi dans les fonds retenus par le règlement ou en actions de l’entreprise, et sa valeur suit la leur. La gamme type va du fonds monétaire, presque sans risque et peu rémunéré, aux fonds obligataires, diversifiés et actions. Le règlement doit aussi proposer au moins un fonds solidaire et un fonds labellisé ISR ou transition écologique ; y placer de l’argent reste votre choix.
Le fonds d’actionnariat salarié, investi dans votre employeur, demande une vigilance à part. Si l’entreprise traverse une crise, votre salaire et votre épargne dépendent de la même société. Mieux vaut qu’il ne représente pas l’essentiel du plan.
Vous pouvez répartir chaque versement entre plusieurs fonds, puis modifier cette répartition par un arbitrage, qui ne change pas la date de disponibilité des sommes. Certains plans proposent une gestion pilotée, qui réduit la part d’actions à mesure que l’échéance approche.
Le blocage de cinq ans et les cas de déblocage anticipé
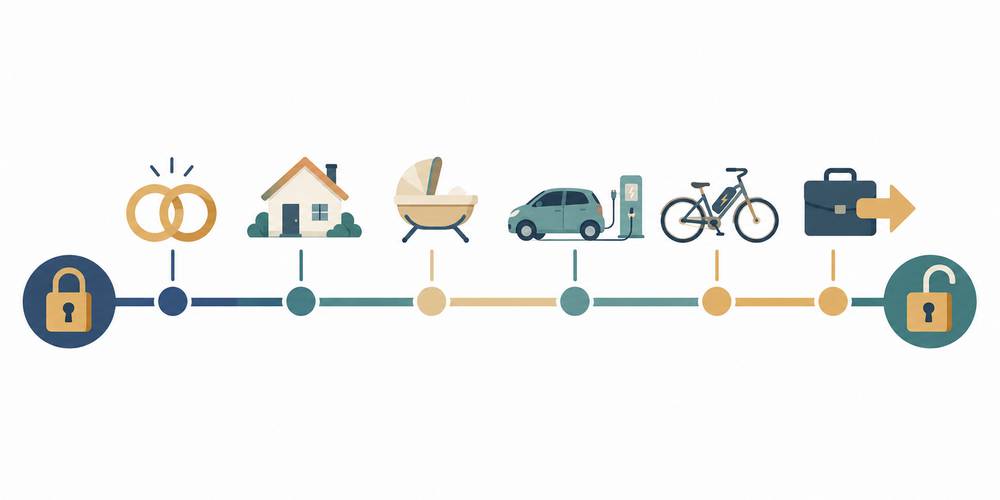
Chaque versement reste indisponible au moins cinq ans. La loi prévoit des exceptions :
- mariage ou Pacs, naissance ou adoption d’un troisième enfant ;
- divorce, séparation ou dissolution d’un Pacs avec la garde d’au moins un enfant, violences conjugales ;
- invalidité du salarié, de son époux, de son partenaire ou d’un enfant ; décès du salarié, de son époux ou partenaire ;
- rupture du contrat de travail, création ou reprise d’entreprise ;
- acquisition ou agrandissement de la résidence principale, remise en état après une catastrophe naturelle, rénovation énergétique ;
- activité de proche aidant, surendettement ;
- achat d’un véhicule électrique ou à hydrogène, hybrides exclus, ou d’un vélo neuf à assistance électrique.
Six mois pour faire la demande
Le retrait se fait en une fois, pour tout ou partie des sommes. La demande doit être déposée dans les six mois qui suivent l’événement : un mariage de l’an dernier ne débloque plus rien. Six cas échappent à ce délai et se font valoir à tout moment : rupture du contrat de travail, décès, invalidité, violences conjugales, surendettement et activité de proche aidant.
Ce qui compte pour la résidence principale
L’agrandissement doit créer de la surface habitable et s’appuyer sur un permis de construire ou une déclaration préalable. Rembourser par anticipation un crédit en cours n’ouvre aucun droit.
La fiscalité du PEE
L’intéressement et la participation placés sur le plan sont exonérés d’impôt sur le revenu, chacun dans la limite de 36 045 € par an. L’abondement l’est aussi, dans ses plafonds, comme la prime de partage de la valeur bloquée sur le PEE. Ces sommes restent en principe soumises à la CSG et à la CRDS, prélevées avant le placement. Les versements volontaires, eux, ne se déduisent pas de votre revenu imposable, à la différence du plan d’épargne retraite.
À la sortie, 18,6 % sur les gains
Après cinq ans ou lors d’un déblocage anticipé, les sommes retirées ne paient pas d’impôt sur le revenu. Seuls les gains supportent les prélèvements sociaux, à 18,6 % depuis le 1er janvier 2026. La hausse de CSG votée pour 2026 touche l’épargne salariale, alors que l’assurance-vie reste à 17,2 %.
Un retrait en chiffres
Sur 10 000 € retirés, dont 2 000 € de gains, les prélèvements prennent 372 €. Le gestionnaire les retient à la source. Les gains des versements antérieurs à 2018 gardent les taux historiques.
Placer sa prime ou l’encaisser : le calcul
Quand l’employeur vous annonce le montant de votre intéressement, vous avez quinze jours pour en demander le versement. Sans réponse, la prime part sur le PEE.
Trois options pour une prime de 1 000 €
Prenons une prime de 1 000 € nette de CSG-CRDS, retenues dans tous les cas, une tranche marginale d’imposition de 30 % et un règlement qui abonde l’intéressement placé à 100 %.
| Choix | Impôt sur le revenu | Ce que vous avez | Disponible |
|---|---|---|---|
| Encaisser | 300 € | 700 € | Tout de suite |
| Placer, sans abondement | 0 € | 1 000 € et les gains | Dans cinq ans |
| Placer, abondement à 100 % | 0 € | Près de 1 900 € et les gains | Dans cinq ans |
Sans abondement, placer donne 43 % de plus que ce que vous toucheriez, contre cinq ans d’attente. Avec un abondement à 100 %, la somme est multipliée par 2,7. Ces écarts sont calculés avant tout rendement. Le risque de perte dépend du fonds choisi : sur un fonds monétaire, l’économie d’impôt est acquise presque sans risque.
Quand est-il préférable d’encaisser ?
Trois situations le justifient : vous n’êtes pas imposable et l’économie d’impôt disparaît ; un projet arrive avant cinq ans sans correspondre à un cas de déblocage ; un crédit renouvelable coûteux attend d’être remboursé. À 11 % d’imposition, l’économie tombe à 110 € pour 1 000 €.
Quitter l’entreprise avec son PEE
Le départ, quel qu’en soit le motif, est un cas de déblocage sans délai : vous pouvez tout retirer, même des années plus tard. Vous pouvez aussi garder le plan, qui ne reçoit plus de versements, sauf la dernière prime d’intéressement ou de participation liée à votre période d’activité.
L’état récapitulatif remis à votre départ indique si l’entreprise continue de payer les frais de tenue de compte. Sinon, ils sont prélevés sur vos avoirs, et un plan oublié les paie chaque année. Vous pouvez aussi transférer les sommes vers le PEE de votre nouvel employeur : la durée de blocage déjà écoulée est décomptée, sauf si elles servent à souscrire à une augmentation de capital réservée aux salariés.
Parti à la retraite, vous pouvez continuer à verser, à condition d’avoir alimenté le plan avant votre départ, dans la limite de 25 % de vos pensions. Ces versements ne reçoivent plus d’abondement.