

Le titulaire d’une officine a deux obligations d’assurance. La première, une RC professionnelle, vient du Code de la santé publique. La seconde, la santé et la prévoyance des salariés, vient de la convention collective. Le reste dépend de l’officine : son stock, ses locaux, les missions qu’elle assure.
Quelles assurances sont obligatoires pour un pharmacien ?
La loi vise le pharmacien qui exerce en libéral, la convention collective vise ses salariés. Les deux obligations n’ont ni le même texte ni la même sanction.
La RC professionnelle, imposée par le Code de la santé publique
Depuis la loi du 4 mars 2002, le pharmacien libéral doit être assuré pour les dommages corporels causés à ses patients (article L1142-2 du Code de la santé publique). C’est la responsabilité civile professionnelle médicale. Notre page sur les métiers concernés par la souscription obligatoire en donne la liste pour toutes les professions.
Le contrat ne peut pas plafonner sa garantie sous 8 millions d’euros par sinistre et 15 millions par an. Exercer sans assurance expose à 45 000 € d’amende, à une interdiction d’exercer et à des sanctions de l’Ordre.
La loi n’impose pas une RC personnelle pour tous les pharmaciens : en officine, l’obligation pèse sur le ou les titulaires.
La santé et la prévoyance des salariés, imposées par la convention de l’officine
Sauf dispense, chaque salarié doit être affilié à une mutuelle collective obligatoire, au niveau minimal fixé par la convention collective de la pharmacie d’officine (IDCC 1996). L’employeur paie au moins la moitié de la cotisation.
La prévoyance est obligatoire elle aussi, pour les cadres comme pour les non-cadres. Dans le barème de base en vigueur depuis juillet 2025, un non-cadre en arrêt touche un complément jusqu’à 82 % de son salaire brut, après trois jours de franchise.
Les règles communes à tous les employeurs sont détaillées dans notre dossier pratique.
Titulaire, adjoint, préparateur : qui paie après une erreur de délivrance ?
Au comptoir, une délivrance passe souvent par un adjoint ou un préparateur. Pour le patient, leur erreur reste celle de la pharmacie.
Le contrat du titulaire couvre toute l’équipe
Les préparateurs travaillent sous la responsabilité et le contrôle effectif d’un pharmacien (article L4241-1 du Code de la santé publique). L’assurance du titulaire couvre ses salariés qui agissent dans la limite de leur mission.
Un cas analysé par la MACSF le montre. Un préparateur n’a pas relevé une erreur de posologie (un rapport de 1 à 10) sur l’ordonnance d’un enfant de 14 mois, resté avec des séquelles. Condamné au pénal, il n’a rien payé au civil : la pharmacie et son assureur ont indemnisé la famille, avec le pédiatre.
Le salarié perd cette protection s’il sort de sa mission ou commet une faute intentionnelle. Notre page sur la garantie dédiée à la faute d’un salarié détaille ce mécanisme.
Le pharmacien adjoint a-t-il besoin de sa propre RC Pro ?
La loi ne l’y oblige pas, puisque le contrat du titulaire le couvre dans sa mission. Une RC personnelle garde un intérêt si vous travaillez pour plusieurs officines ou si vous remplacez un titulaire sur une longue période.
Elle sert aussi le jour où vos intérêts divergent de ceux de l’employeur : son volet défense pénale vous donne votre propre avocat.
Vaccins, tests, préparations : des actes à déclarer à l’assureur
Les missions de l’officine se sont élargies (article L5125-1-1 A, modifié en dernier lieu le 27 juillet 2026). Le pharmacien peut prescrire et administrer certains vaccins, ou délivrer sans ordonnance certains médicaments après un test. Il peut aussi mesurer la tension ou devenir pharmacien référent d’un Ehpad.
Chacun de ces actes porte son propre risque, de l’antibiotique remis après un test d’angine à l’injection faite par un préparateur. Les préparations faites sur place engagent aussi l’officine.
Or la RC médicale ne couvre que les activités garanties par le contrat (article L251-2 du Code des assurances). Avant de proposer un nouvel acte, demandez à l’assureur de confirmer par écrit qu’il en fait partie.
Protéger l’officine : stock, réfrigérateur et fermeture forcée
Aucune loi n’impose d’assurer le local, le stock ou le chiffre d’affaires de l’officine. Le bail commercial l’exige souvent pour le local. Une assurance de type multirisque entreprise réunit ces garanties et la responsabilité civile d’exploitation, celle qui joue quand un client glisse dans l’officine.
Un stock à déclarer à sa vraie valeur
Le stock de médicaments et de parapharmacie est souvent le bien le plus coûteux de l’officine. Déclarez-le à sa valeur réelle, et mettez la somme à jour quand il grossit.
En cas de sous-déclaration, l’assureur applique la règle proportionnelle (article L121-5 du Code des assurances). Un stock assuré pour la moitié de sa valeur n’est remboursé qu’à moitié, même pour un petit sinistre.
Le vol relève du même contrat. L’assureur y fixe souvent des mesures de protection (rideau, alarme, coffre) : un vol commis sans elles peut rester à votre charge.
La panne du réfrigérateur à vaccins
Vaccins, insulines et autres produits conservés entre 2 et 8 °C deviennent invendables après une coupure prolongée. Une seule panne de nuit peut vider le réfrigérateur.
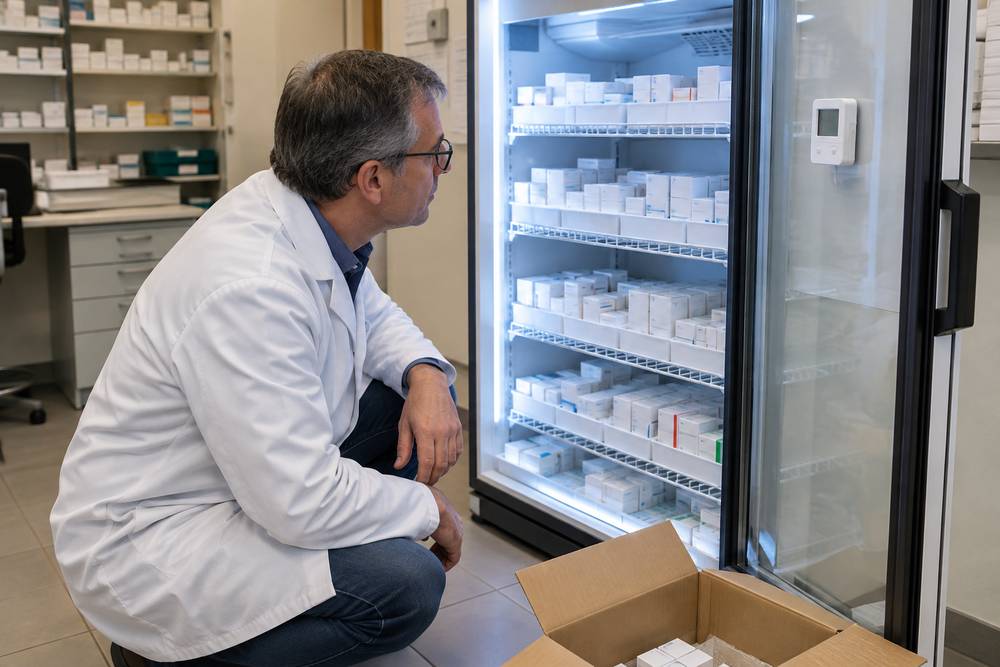
Toutes les multirisques ne couvrent pas cette perte. Cherchez dans le contrat la garantie des marchandises sous température dirigée, ou une extension bris de machine qui l’inclut.
Perte d’exploitation et cyberattaque
Après un incendie ou un dégât des eaux, l’officine peut rester fermée des semaines. La garantie perte d’exploitation verse la marge perdue et paie les charges qui continuent, salaires compris.
Le logiciel de l’officine garde des données de santé. Un rançongiciel peut bloquer la facturation, et une fuite oblige à prévenir les patients. Une assurance cyber paie la remise en route, ces notifications et les réclamations.
La protection du titulaire : ce que versent la CPAM et la CAVP
Le titulaire n’a pas de prévoyance conventionnelle. Il relève de l’Assurance maladie pour les arrêts courts et de la CAVP pour la retraite et l’invalidité-décès.
En arrêt de travail, la CPAM verse des indemnités journalières du 4e au 90e jour, plafonnées à 197,51 € par jour en 2026. Ensuite, plus rien : la CAVP ne verse aucune indemnité journalière. Sa rente d’invalidité ne joue que pour une invalidité totale, reconnue avant 62 ans.
Pour un titulaire non salarié, une prévoyance individuelle en loi Madelin comble cet écart, avec des cotisations déductibles dans une limite annuelle. Ses garanties sont détaillées dans notre guide santé, prévoyance, retraite des indépendants.
Combien coûte l’assurance d’une pharmacie ?
La prime dépend du chiffre d’affaires, de la valeur du stock, de l’effectif, de l’emplacement et des missions exercées.
Pour un ordre de grandeur, un courtier spécialisé situe la multirisque d’une pharmacie entre 600 et 3 000 € par an. Il compte 150 à 400 € par an pour la RC personnelle d’un adjoint. Un exemple publié par un guide en ligne, RC Pro comprise, tourne autour de 1 250 € par an.
Comparez à garanties égales : même plafond de RC, même valeur de stock, même franchise. Un écart de prix peut cacher une exclusion, comme la chaîne du froid ou les nouvelles missions.
Embauche, apprenti, cession, retraite : les moments où le contrat change
À chaque embauche, affiliez le salarié aux régimes de la convention et prévenez l’assureur RC, dont la prime suit l’effectif. Pour un apprenti ou un étudiant en stage, voyez les assurances pour stagiaires et apprentis.
En cas de vente du fonds, la multirisque passe de plein droit à l’acquéreur, qui peut la résilier, comme l’assureur (article L121-10 du Code des assurances).
Au départ en retraite, la RC ne s’arrête pas net. Le dernier contrat du pharmacien libéral couvre les réclamations formées pendant au moins dix ans après la fin de l’activité, sauf reprise (article L251-2 du Code des assurances). Pour les autres contrats, notre guide sur la résiliation d’assurance professionnelle en donne les étapes.